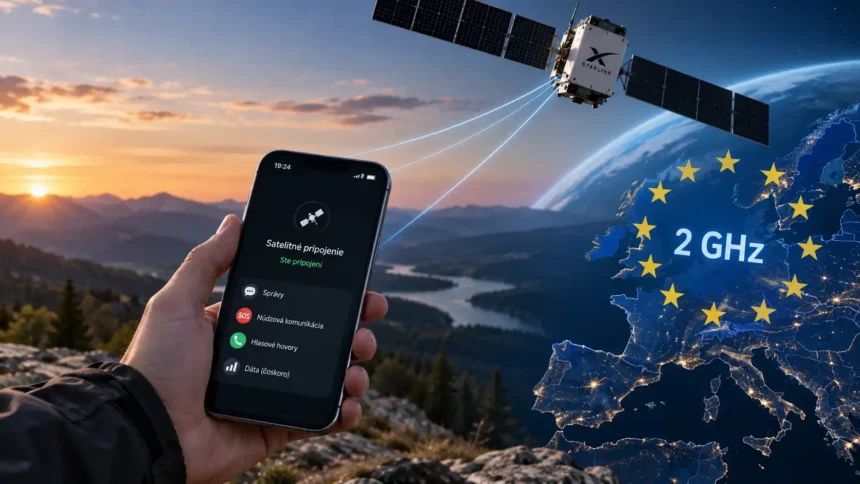
Direct-to-device, skrátene D2D, je satelitné spojenie navrhnuté tak, aby komunikovalo s bežným mobilným zariadením bez samostatnej paraboly alebo klasického satelitného telefónu. Satelit v nízkej obežnej dráhe v praxi funguje ako vzdialená základňová stanica. Telefón využíva kompatibilné mobilné pásmo a služba dopĺňa pozemnú 4G alebo 5G sieť v miestach, kde signál z vysielača nedosiahne. V prvej fáze sa zvyčajne začína správami a núdzovou komunikáciou, neskôr môžu pribudnúť hlasové hovory a dátové služby. Fyzika však zostáva neúprosná: kapacita jedného satelitného lúča je obmedzená, vnútorné priestory komplikujú príjem a kvalita spojenia závisí od výhľadu na oblohu, frekvencie aj hustoty používateľov. D2D preto nie je náhradou hustej pozemnej siete v mestách. Je to jej rozšírenie pre vidiek, hory, pobrežie, dopravu, krízové situácie a výpadky infraštruktúry.
Prečo je 2 GHz pásmo také dôležité
Aktuálne európske licencie pre mobilné satelitné služby v 2 GHz pásme boli pridelené spoločnostiam Viasat a EchoStar a ich platnosť sa má skončiť v máji 2027. Európska komisia preto pripravila nový rámec spoločného výberu na úrovni EÚ. Medializovaný návrh počíta s rozdelením dostupného spektra na tri časti: jednu pre subjekt pod väčšinovou európskou kontrolou, jednu pre suverénne vládne služby spojené s európskou infraštruktúrou a tretiu otvorenú širšej medzinárodnej konkurencii. Takéto rozdelenie ešte potrebuje legislatívne schválenie. Ak však zostane zachované, vytvorí vzácne a dlhodobé právo vstupu na trh. Spektrum sa nedá rýchlo vyrobiť ani jednoducho rozšíriť. Práve preto môže byť spoločná ponuka veľkých operátorov významnejšia než ďalšie oznámenie o plánovanom štarte satelitov.
Európska kontrola neznamená európske satelity
Najväčší paradox projektu je technologický. Európa môže rezervovať frekvencie pre európsky kontrolovanú spoločnosť, no tým automaticky nezíska dostatočne veľkú a pripravenú konšteláciu. IRIS² má posilniť strategickú konektivitu EÚ, ale plné služby sa očakávajú neskôr a projekt nie je okamžitou masovou sieťou pre telefóny. Menší európski hráči zatiaľ nemajú rozsah porovnateľný s globálnymi konšteláciami. Konzorcium by preto mohlo aspoň prechodne nakupovať kapacitu od amerického partnera. Európska kontrola by sa v takom prípade týkala licencie, jadra siete, pravidiel prístupu a správy služby, nie nevyhnutne pôvodu všetkých satelitov. To nemusí byť zlyhanie, no je potrebné pomenovať rozdiel medzi regulačnou suverenitou a úplnou technologickou sebestačnosťou.
Partnerstvá, ktoré komplikujú jednoduchý príbeh
Štyria operátori nevstupujú do rokovaní s čistým stolom. Deutsche Telekom už spolupracuje so SpaceX na službách Starlink direct-to-device. Vodafone je spoluvlastníkom Satellite Connect Europe, spoločného podniku s AST SpaceMobile. Orange s týmto podnikom oznámil testy v Rumunsku a Telefónica skúma integráciu satelitného D2D do svojich 4G a 5G sietí v Španielsku a Nemecku. Pripravované konzorcium teda nie je jednoduchým blokom „Európa proti USA“. Skôr ide o pokus európskych operátorov udržať si rozhodujúcu pozíciu, hoci časť vesmírnej kapacity môžu dodávať americké firmy. Mimoriadne citlivá bude vlastnícka štruktúra Vodafone a AST SpaceMobile: rovnomerný podiel európskeho a amerického partnera nemusí spĺňať požiadavku väčšinovej európskej kontroly.
Od spektra k reálnej službe
Víťazná licencia je len začiatok. Operátori by museli dohodnúť technického partnera, vybudovať alebo zabezpečiť pozemné brány, prepojiť satelitnú vrstvu s jadrami mobilných sietí a vyriešiť roaming medzi krajinami. Potrebné budú mechanizmy autentifikácie, fakturácie, priorizácie núdzovej prevádzky, zákonného odpočúvania aj ochrany osobných údajov. Služba musí zároveň fungovať na dostatočnom počte existujúcich telefónov a nesmie používateľa nútiť riešiť, ktorá sieť je práve dostupná. Úspech sa preto nebude merať iba rýchlosťou pripojenia. Rozhodujúca bude spoľahlivosť pre konkrétne situácie: odoslanie správy z turistickej trasy, spojenie pri výpadku vysielačov alebo základné dáta na odľahlej ceste.


Čo sledovať do roku 2027
Najbližšie mesiace ukážu, či sa správa zmení na reálny projekt. Prvým signálom bude schválenie pravidiel EÚ pred skončením súčasných licencií. Druhým formálne založenie konzorcia a jeho vlastnícka štruktúra. Tretím výber satelitnej kapacity a záväzné zmluvy, nie iba memorandá či testy. Až potom bude možné hodnotiť termín, cenu a geografické pokrytie. Samotná ambícia dáva zmysel: veľkí operátori majú zákazníkov, spektrum v pozemných sieťach a prevádzkové skúsenosti. Chýba im však najťažšia časť vo vesmíre. Výsledkom preto pravdepodobne nebude izolovaný európsky Starlink, ale hybridný model, v ktorom európske firmy kontrolujú službu a nakupujú časť orbitálnej kapacity od viacerých partnerov.